La Suisse est un marché attractif pour les commerçants en ligne allemands: pouvoir d'achat élevé, germanophone, proche. Sur le plan fiscal, elle n'en reste pas moins un pays étranger – avec sa propre taxe sur la valeur ajoutée, sa propre administration fiscale et ses propres règles pour déterminer quand vous devez vous enregistrer. Ce guide explique à partir de quand une entreprise allemande devient assujettie à la TVA en Suisse, ce qu'est une représentation fiscale, comment fonctionne la déclaration d'assujettissement et comment mettre tout cela en place pour que vos clientes suisses achètent chez vous comme dans une boutique suisse.
La TVA suisse en trois minutes
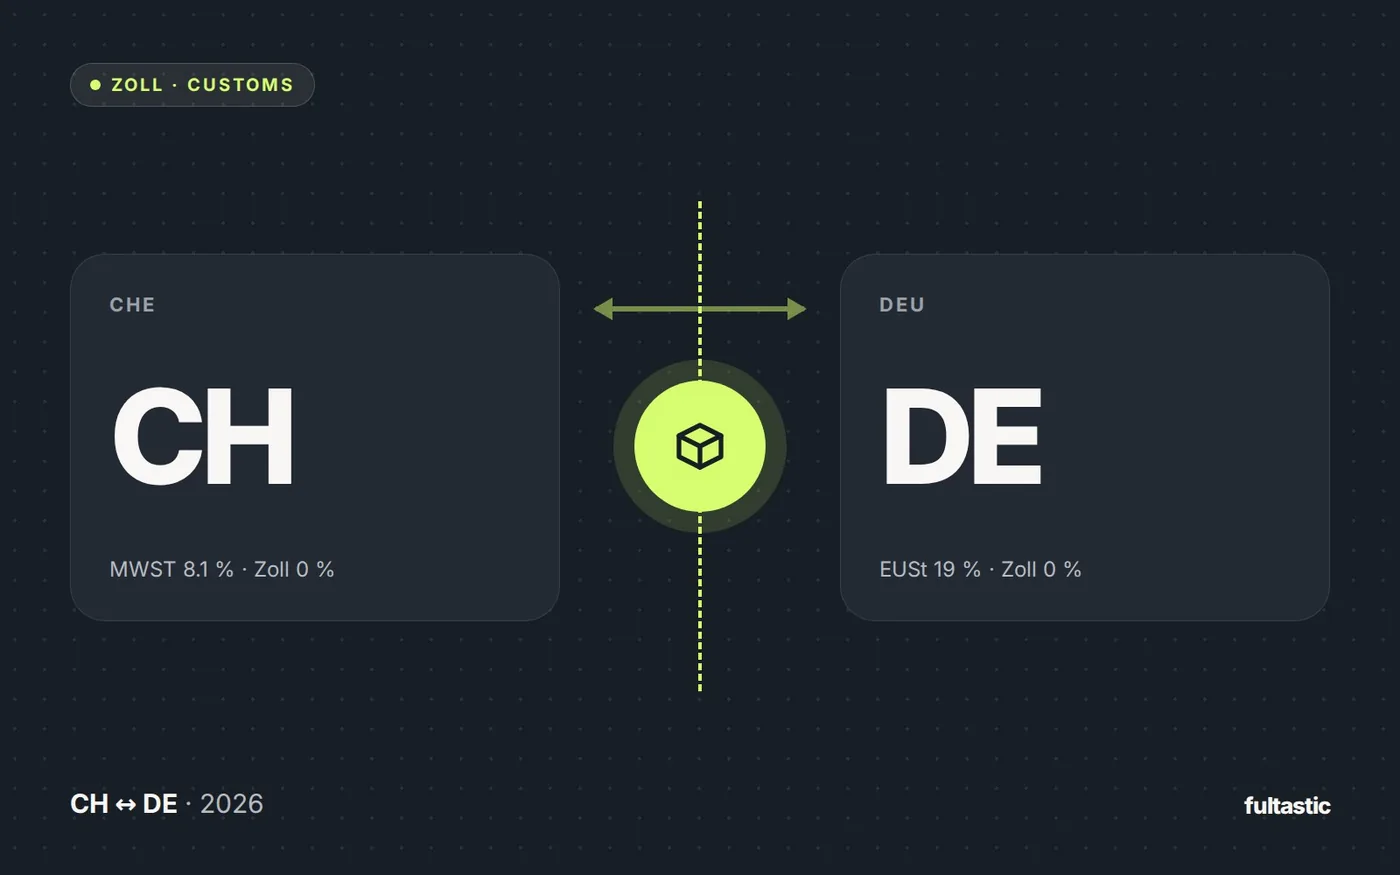
La Suisse possède son propre système de TVA, qui n'a rien à voir avec le système de l'UE. L'autorité compétente est l'Administration fédérale des contributions (AFC) à Berne. Les principaux repères depuis le 1er janvier 2024:
| Taux | S'applique à |
|---|---|
| 8.1 % taux normal | La plupart des marchandises: vêtements, cosmétiques, électronique, articles ménagers, sport, jouets |
| 2.6 % taux réduit | Denrées alimentaires et boissons sans alcool, livres, journaux, médicaments |
| 3.8 % taux spécial | Hébergement – sans pertinence pour les commerçants en ligne |
Trois notions sont à distinguer: l'impôt sur les importations est perçu par la douane lorsque la marchandise entre en Suisse – il correspond à la TVA sur la valeur de la marchandise, frais d'envoi compris. L'impôt grevant les opérations réalisées sur le territoire suisse (la TVA intérieure) est dû sur vos ventes effectuées en Suisse dès que vous êtes assujetti. Et l'impôt préalable, c'est ce que vous avez le droit de récupérer: une entreprise enregistrée en Suisse déduit l'impôt sur les importations qu'elle a payé de l'impôt dû sur ses opérations réalisées en Suisse. Pour une entreprise non enregistrée, en revanche, l'impôt sur les importations est un véritable poste de coûts – ou bien c'est le client qui le paie sur le pas de sa porte.
Important pour le côté allemand: du point de vue allemand, votre livraison vers la Suisse est une livraison à l'exportation exonérée. Vous ne facturez pas de TVA allemande – mais vous avez besoin pour cela de la preuve d'exportation (déclaration d'exportation ou justificatif d'envoi avec visa de la douane).
Trois voies vers la Suisse – et ce qu'elles impliquent fiscalement
| 1. Expédition depuis l'Allemagne, le client dédouane (DAP) | 2. Expédition depuis l'Allemagne, vous dédouanez (DDP) | 3. Entrepôt en Suisse | |
|---|---|---|---|
| Qui paie l'impôt sur les importations? | Votre cliente, plus les frais de dédouanement du transporteur | Vous – récupérable à titre d'impôt préalable | Vous – lors de la livraison par palette, récupérable à titre d'impôt préalable |
| Enregistrement à la TVA suisse | Seulement à partir de CHF 100’000 de chiffre d'affaires avec des petits envois | Oui, avec déclaration d'assujettissement | Oui (à partir de CHF 100’000 de chiffre d'affaires mondial) |
| Représentant fiscal | Seulement avec l'enregistrement | Oui | Oui |
| Prix dans la boutique | Hors TVA suisse – la cliente paie un supplément après coup | TVA de 8.1 % incluse | TVA de 8.1 % incluse |
| Expérience client | Supplément à payer, 5–10 jours | Pas de supplément, 3–6 jours | Comme une boutique suisse, 1 jour |
| Retours | Transfrontaliers | Transfrontaliers | En Suisse |
La voie 1 est le standard de toutes les boutiques qui «livrent aussi en Suisse» – et la raison pour laquelle beaucoup d'entre elles n'y vendent presque rien. Les voies 2 et 3 supposent un enregistrement en Suisse – et c'est précisément ce qui en rebute plus d'un. À tort, comme le montrent les sections suivantes.
À partir de quand vous devenez assujetti en Suisse
La loi suisse sur la TVA connaît trois déclencheurs typiques pour les entreprises étrangères:
1. Livraisons sur le territoire suisse et CHF 100’000 de chiffre d'affaires mondial
Quiconque fournit des prestations imposables en Suisse et réalise plus de CHF 100’000 de chiffre d'affaires par an dans le monde est assujetti. Point décisif: c'est le chiffre d'affaires mondial qui compte, pas seulement le chiffre d'affaires suisse. Une boutique allemande qui réalise 2 millions d'euros de chiffre d'affaires annuel et qui importe avec la déclaration d'assujettissement ou livre depuis un entrepôt suisse est assujettie dès le premier franc.
2. La réglementation sur la vente par correspondance
Les petits envois – les colis dont l'impôt sur les importations est inférieur à CHF 5, soit jusqu'à environ CHF 62 de valeur marchande – ne sont pas imposés à la frontière. Quiconque réalise avec de tels envois plus de CHF 100’000 de chiffre d'affaires par an vers la Suisse devient assujetti dès le mois suivant – et doit dès lors décompter la TVA suisse sur toutes ses livraisons vers la Suisse, y compris sur les gros colis. Typique pour les cosmétiques, les compléments alimentaires, les accessoires et tout ce qui se vend avec un petit panier.
3. Les plateformes
Depuis le 1er janvier 2025, les plateformes en ligne qui servent d'intermédiaires à des ventes sont elles-mêmes réputées fournisseurs en Suisse. Si vous vendez en Suisse via une place de marché, c'est elle qui, le cas échéant, se charge de l'imposition – ce qui ne supprime pas automatiquement votre propre obligation. Si vous combinez place de marché et boutique en ligne propre, il convient de bien délimiter les deux.
Ce qu'est une représentation fiscale – et ce qu'elle n'est pas
Une entreprise étrangère sans siège en Suisse doit désigner, pour la TVA, un représentant domicilié ou établi en Suisse: le représentant fiscal. Il sert de domicile de notification pour l'AFC, dépose les décomptes, répond aux demandes de l'administration et veille au respect des délais. Il est donc votre bras administratif en Suisse.
Ce qu'il n'est pas: le débiteur de l'impôt. C'est toujours vous qui devez l'impôt. Contrairement à ce qui se pratique dans certains pays de l'UE, le représentant fiscal suisse ne répond pas de vos dettes fiscales. C'est pourquoi l'AFC exige en plus de vous une sûreté: en règle générale une garantie bancaire ou un dépôt en espèces, dont le montant est fonction du chiffre d'affaires attendu.
En principe, toute entreprise ayant son siège en Suisse peut être représentant fiscal – une fiduciaire, une étude d'avocats ou un partenaire logistique. L'avantage d'un partenaire logistique: il a de toute façon les données d'importation, les mouvements de stock et les chiffres d'affaires dans son système et peut gérer dédouanement, impôt sur les importations et décompte d'une seule main. C'est exactement ce que nous proposons avec la représentation fiscale en Suisse.
L'enregistrement étape par étape
- Vérifier l'assujettissement. Chiffre d'affaires mondial, chiffre d'affaires avec des petits envois, canal de distribution prévu (DDP ou entrepôt). Il en résulte si et à partir de quand vous devez ou devriez vous enregistrer.
- Désigner un représentant fiscal. Contrat avec le représentant et procuration écrite.
- Organiser la sûreté. Garantie bancaire d'une banque suisse ou dépôt en espèces auprès de l'AFC. L'AFC vous en communique le montant sur la base de votre chiffre d'affaires suisse attendu; pour un volume moyen, comptez sur un montant en francs à cinq chiffres, dans le bas de la fourchette.
- S'inscrire auprès de l'AFC. Formulaire en ligne avec extrait du registre du commerce, indications sur l'activité et le chiffre d'affaires, procuration de représentation et justificatif de la sûreté. Vous recevez ensuite votre numéro de TVA suisse au format CHE-123.456.789 TVA.
- Déposer la déclaration d'assujettissement, si vous souhaitez importer des envois individuels en DDP (voir la section suivante).
- Adapter la boutique. Prix suisses TVA de 8.1 % incluse, factures avec le numéro de TVA suisse, comptabilité avec des comptes en CHF.
De façon réaliste, le chemin entre la décision et le numéro de TVA actif prend quelques semaines – la garantie bancaire est généralement l'étape la plus lente. Planifiez donc l'enregistrement avant le lancement sur le marché, pas après.
La déclaration d'assujettissement
Normalement, lors d'une importation, c'est la destinataire qui est l'importatrice – c'est elle qui doit l'impôt sur les importations. Avec la déclaration d'assujettissement (Unterstellungserklärung Ausland), vous déclarez à l'AFC que vous agissez vous-même en qualité d'importateur. Les conséquences:
- Vous devez l'impôt sur les importations sur chaque envoi et le déduisez à titre d'impôt préalable – au net, rien ne reste à votre charge.
- Votre livraison est considérée comme une livraison sur le territoire suisse: vous facturez à la cliente 8.1 % de TVA suisse et la reversez chaque trimestre.
- Votre cliente reçoit le colis sans supplément à payer et sans frais de dédouanement.
La déclaration d'assujettissement vaut pour toutes les importations, pas seulement pour certaines. Elle présuppose l'enregistrement et requiert un transporteur qui dédouane pour votre compte. Elle est la clé de la voie 2 – et pour la voie 3, vous n'en avez pas besoin, puisque vous y importez de toute façon de manière groupée, par palette et en votre propre nom.
Au quotidien: décompte, factures, prix
Décompte
Les entreprises enregistrées établissent en règle générale un décompte trimestriel: chiffre d'affaires réalisé en Suisse, impôt dû, impôt préalable déductible (surtout l'impôt sur les importations figurant sur les décisions de taxation de la douane) – la différence est à verser ou à réclamer. Votre représentant fiscal dépose le décompte en ligne; vous lui fournissez les chiffres d'affaires et les justificatifs d'importation.
Factures
Les factures adressées à des clientes suisses doivent mentionner votre numéro de TVA suisse, le taux d'impôt et le montant de l'impôt en francs. Pour la déduction de l'impôt préalable par vos clients professionnels, c'est obligatoire; pour les clientes privées, c'est une question de confiance.
Prix
L'ordonnance suisse sur l'indication des prix (OIP) exige, vis-à-vis des consommatrices et consommateurs, des prix finaux incluant toutes les taxes et redevances. Une boutique qui affiche des prix nets et ajoute la TVA au moment du paiement enfreint cette règle. Calculez donc vos prix en francs, TVA de 8.1 % incluse – et décidez consciemment si vous convertissez la liste de prix allemande telle quelle ou si vous calculez des prix propres à la Suisse.
Comptabilité
Tenez les chiffres d'affaires suisses séparément et en francs. Votre déclaration préalable de TVA allemande (Umsatzsteuer-Voranmeldung) présente les livraisons comme des exportations exonérées; le décompte suisse les présente comme des opérations imposables réalisées sur le territoire suisse. Les deux doivent concorder – un point que les contrôleurs fiscaux des deux côtés de la frontière aiment examiner.
La solution pratique: un entrepôt en Suisse
La plupart des marques allemandes avec lesquelles nous travaillons choisissent la voie 3 – non pas pour des raisons fiscales, mais logistiques: une fois par mois, une palette part d'Allemagne pour Bettwiesen, elle est dédouanée en une seule fois et l'impôt sur les importations atterrit dans le décompte à titre d'impôt préalable. Dès lors, tous les envois sont des envois nationaux: Poste suisse, livraison le lendemain, adresse de retour suisse, TVA suisse sur la facture. Pour la cliente, votre boutique est une boutique suisse.
Fiscalement, peu de choses changent par rapport à la voie 2 – enregistrement, représentant fiscal, sûreté et décompte, il vous les faut de toute façon. Logistiquement, tout change: le dédouanement se fait par palette et non par colis, le port est un tarif national, les retours restent dans le pays. L'exemple chiffré de l'article Combien coûte vraiment le fulfillment? montre ce que cela donne en francs, et le guide douanier Suisse ↔ Allemagne explique le volet douane.
Ce que cela coûte – et ce que cela rapporte
L'enregistrement vous coûte trois choses: un forfait unique pour la mise en place, un montant annuel fixe pour la représentation fiscale et les décomptes, ainsi que le capital immobilisé par la sûreté. La TVA elle-même est un poste de transit: vous l'encaissez auprès de la cliente et la reversez; l'impôt sur les importations, vous le récupérez.
En face, il y a ce que coûte la voie 1 sans jamais apparaître sur une facture: des clientes qui abandonnent au moment du paiement parce qu'il y est écrit «des frais de douane peuvent s'appliquer»; des colis refusés sur le pas de la porte et qui reviennent à vos frais; des avis clients qui racontent les suppléments à payer. Qui expédie plus de quelques centaines de colis par an vers la Suisse perd en règle générale, avec la voie 1, plus de marge que ne coûte l'enregistrement.
Erreurs fréquentes
- Rapporter le seuil de CHF 100’000 au chiffre d'affaires suisse. C'est le chiffre d'affaires mondial qui compte – et, pour la réglementation sur la vente par correspondance, le chiffre d'affaires réalisé avec des petits envois vers la Suisse.
- Afficher des prix nets et ajouter la TVA au moment du paiement. Illicite en Suisse – et un tueur de conversion.
- Ne pas faire valoir l'impôt sur les importations à titre d'impôt préalable. Sans la décision de taxation de la douane comme justificatif, vous abandonnez 8.1 % sur chaque palette.
- Oublier les preuves d'exportation en Allemagne. Sans justificatif, l'exportation exonérée devient une livraison imposable – 19 % pris sur votre marge.
- Des retours sans justificatif de marchandises en retour. Vous payez alors une nouvelle fois la TVA à l'importation au retour en Allemagne.
- Commencer trop tard. Garantie bancaire et enregistrement prennent des semaines. Qui veut s'enregistrer en octobre pour les ventes de Noël est déjà très juste.
Check-list
- Déterminer le chiffre d'affaires mondial et le chiffre d'affaires suisse réalisé avec des petits envois sur les 12 derniers mois.
- Définir le canal de distribution: DDP depuis l'Allemagne ou entrepôt en Suisse.
- Désigner un représentant fiscal et signer la procuration.
- Demander la sûreté auprès de la banque.
- Déposer l'enregistrement auprès de l'AFC, attendre le numéro de TVA.
- En DDP: déposer la déclaration d'assujettissement, mettre en place un transporteur avec service DDP.
- Boutique: prix en francs, 8.1 % de TVA incluse, mise en page des factures, adresse de retour suisse.
- Comptabilité: comptes en CHF, preuves d'exportation, justificatifs d'importation.
- Passer en revue le premier décompte trimestriel avec le représentant fiscal.
Questions fréquentes
En tant que boutique en ligne allemande, dois-je impérativement avoir un représentant fiscal en Suisse?
Dès que vous êtes assujetti à la TVA en Suisse, oui: les entreprises sans siège en Suisse doivent désigner un représentant établi en Suisse. Tant que vous n'êtes pas assujetti – par exemple en dessous de CHF 100’000 de chiffre d'affaires avec des petits envois et sans entrepôt en Suisse –, vous n'en avez pas besoin.
Le représentant fiscal répond-il de mes impôts?
En Suisse, non. Le représentant fiscal est un domicile de notification et une représentation administrative. C'est vous qui répondez de l'impôt; c'est pourquoi l'AFC exige une sûreté.
À combien s'élève la sûreté?
Elle dépend du chiffre d'affaires imposable attendu en Suisse et est fixée par l'AFC. Pour des volumes moyens, un montant en francs à cinq chiffres, dans le bas de la fourchette, est usuel, sous forme de garantie bancaire ou de dépôt en espèces. Nous vous disons avant l'enregistrement à quoi vous devez vous attendre.
Puis-je m'enregistrer volontairement?
Oui. Cela en vaut souvent la peine avant même d'atteindre le seuil, car vous pouvez alors livrer en DDP, récupérer l'impôt sur les importations à titre d'impôt préalable et offrir à vos clientes une expérience d'achat sans accroc.
Qu'en est-il de l'Autriche et des autres pays de l'UE?
Au sein de l'UE s'applique la procédure du guichet unique OSS (One-Stop-Shop) – cela n'a rien à voir avec la Suisse. La Suisse est un pays tiers; l'enregistrement y vient s'ajouter à vos obligations dans l'UE.
fultastic se charge-t-il du conseil fiscal?
Nous nous chargeons de la représentation fiscale, des décomptes et du dédouanement – en étroite collaboration avec votre fiduciaire ou conseiller fiscal. Les questions relatives à votre planification fiscale globale, vous les réglez avec lui; la gestion suisse, c'est nous qui la faisons.
État: octobre 2026. Ce guide ne remplace pas un conseil fiscal; les taux, seuils et procédures peuvent changer.