Pour les colis, la frontière entre la Suisse et l'Allemagne est une véritable frontière douanière – avec impôt sur les importations, numéros de tarif douanier, preuves d'origine et frais que, dans le pire des cas, votre cliente paie sur le pas de sa porte. Ce guide explique étape par étape ce qui se passe lors du trafic de marchandises dans les deux sens, quelles règles s'appliquent en 2026 et comment organiser la douane de manière à ce que ni vous ni vos clients ne la remarquiez.
Pourquoi la douane s'applique entre CH et DE
La Suisse fait partie de l'espace Schengen, mais ni de l'Union européenne ni de l'union douanière de l'UE. Pour les marchandises, cela signifie que chaque envoi qui franchit la frontière est une exportation hors d'un territoire douanier et une importation dans l'autre. Il n'y a pas de «livraison intracommunautaire» comme entre l'Allemagne et l'Autriche – mais une déclaration en douane, un impôt sur les importations et, selon la marchandise, un taux de droit de douane.
La bonne nouvelle : un accord de libre-échange est en vigueur entre la Suisse et l'UE depuis 1972. Les marchandises dont l'origine suisse ou UE est prouvée sont exemptes de droits de douane dans les deux sens. Et la Suisse a entièrement supprimé les droits de douane sur les produits industriels au 1er janvier 2024 – pour la plupart des biens de consommation, des vêtements à l'électronique en passant par les cosmétiques, l'importation en Suisse n'est aujourd'hui plus soumise à aucun droit de douane, quelle que soit la provenance de la marchandise. Ce qui reste, c'est l'impôt sur les importations. Et l'obligation de tout déclarer correctement.
Quelles redevances s'appliquent – dans les deux sens
À chaque importation, la douane vérifie trois choses : de quoi il s'agit (numéro de tarif douanier), combien cela vaut (valeur en douane) et d'où cela vient (origine). C'est de là que découlent les redevances.
| Importation en Suisse | Importation en Allemagne (UE) | |
|---|---|---|
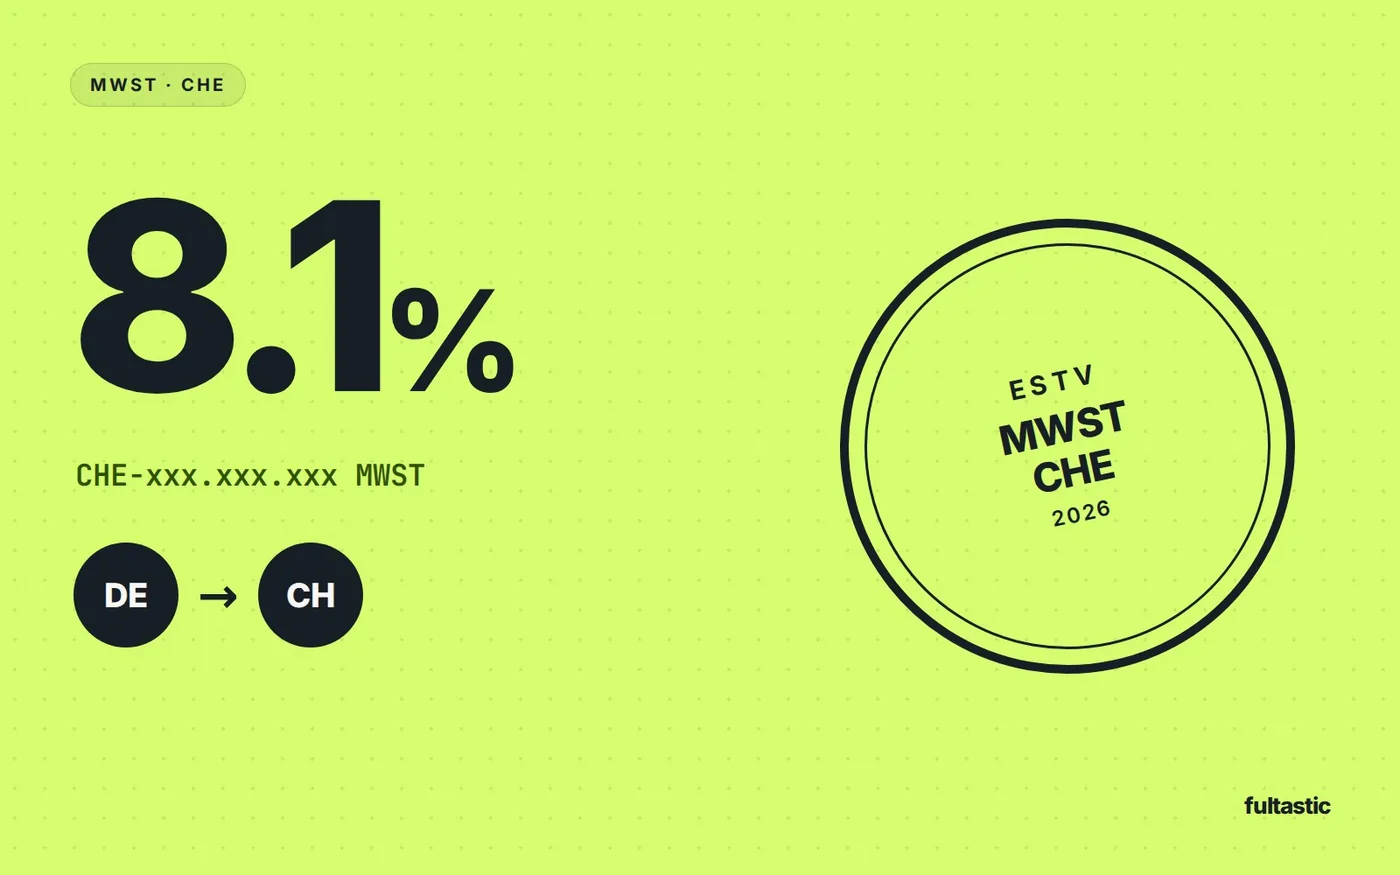
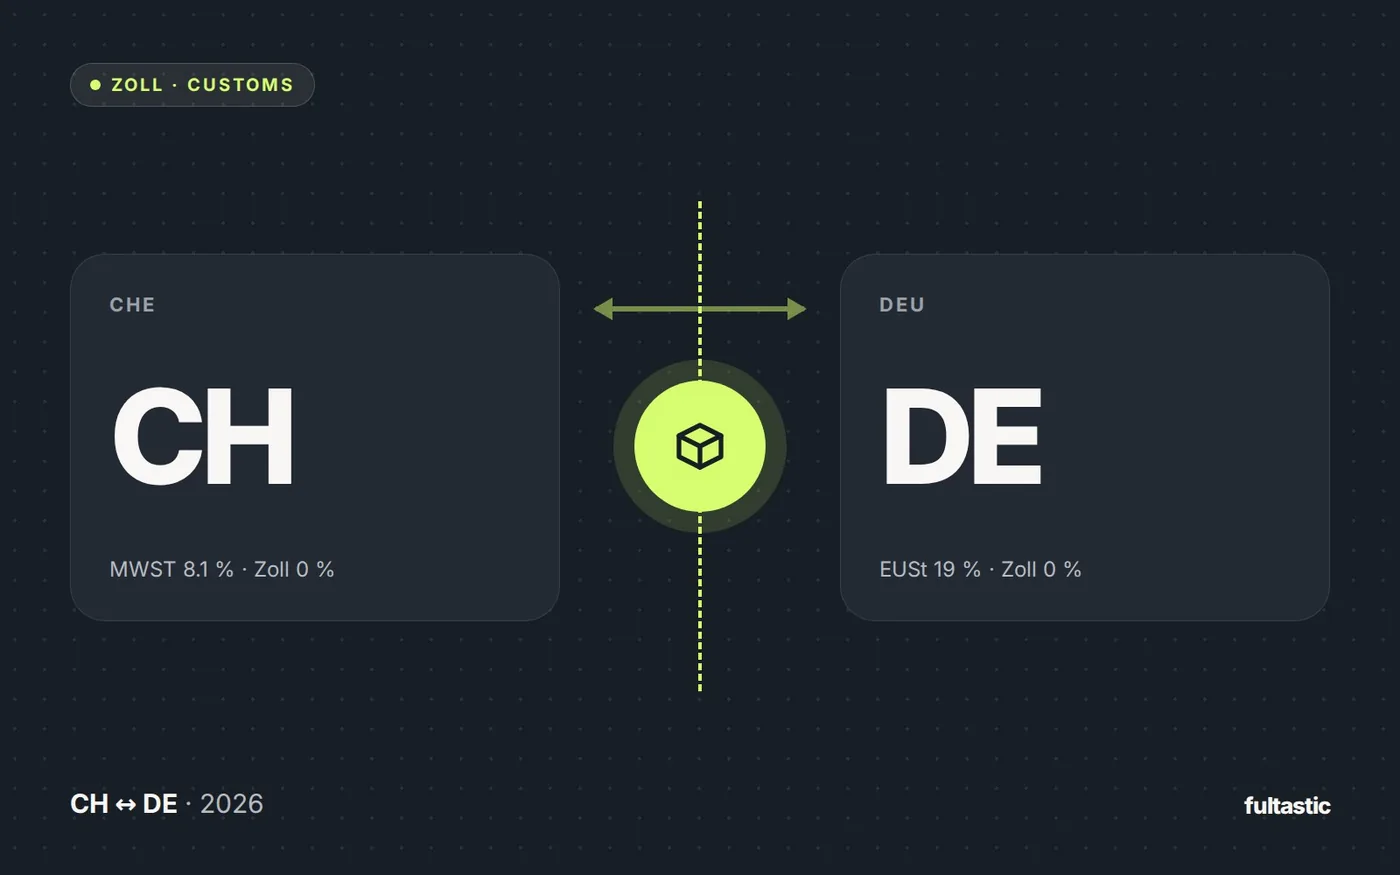
| Impôt sur les importations | 8.1 % de TVA (2.6 % pour les denrées alimentaires, les livres, les médicaments) | 19 % de TVA à l'importation (7 % au taux réduit, p. ex. denrées alimentaires, livres) |
| Droits de douane | Droits de douane sur les produits industriels supprimés depuis 2024. Droits de douane uniquement sur les produits agricoles et les denrées alimentaires, plus des taxes spéciales sur l'alcool et le tabac. | Taux de droit selon le tarif douanier de l'UE (TARIC). 0 % en cas d'origine préférentielle CH/UE prouvée, sinon généralement 0–12 % selon la marchandise. |
| Franchise pour les petits envois | Pas d'impôt sur les importations si le montant de l'impôt est inférieur à CHF 5 – soit jusqu'à environ CHF 62 de valeur de marchandise, frais de port compris (à 8.1 %). | Plus de franchise de TVA (depuis juillet 2021). La franchise douanière de 150 euros touche à sa fin – l'UE a décidé de la supprimer ; vérifiez l'état actuel. |
| Base de calcul | Valeur de la marchandise + frais de transport jusqu'au lieu de destination (+ droits de douane, le cas échéant) | Valeur de la marchandise + frais de transport jusqu'à la frontière de l'UE (+ droits de douane) |
| Frais du transporteur | Frais de dédouanement de la Poste ou du courrier, typiquement 10–30 francs par envoi, lorsque c'est la destinataire qui dédouane. | Forfait de service du transporteur (entre quelques euros et une dizaine d'euros), lorsque c'est le destinataire qui dédouane. |
Ces frais sont le véritable frein à la conversion : ce ne sont pas les 8.1 % d'impôt sur les importations qui font fuir les clientes suisses, mais les 25 francs de «frais de dédouanement» pour un t-shirt, qu'elles ne découvrent que sur le pas de leur porte. Qui vend en Suisse doit soit prendre ce montant à sa charge – soit l'éviter complètement grâce à la bonne logistique (nous y revenons dans un instant).
Les documents : facture, numéro de tarif, origine
Le dédouanement, c'est à 80 % une question de qualité des données. Si les trois éléments suivants sont corrects, la déclaration passe en quelques minutes. Sinon, votre colis reste bloqué à l'entrepôt douanier.
1. La facture commerciale
Chaque envoi a besoin d'une facture (une facture pro forma pour les échantillons ou les livraisons de remplacement). Elle doit indiquer : l'expéditeur et le destinataire avec leur adresse, pour les entreprises le numéro IDE (Suisse) ou le numéro EORI (UE), une désignation précise de la marchandise pour chaque position («t-shirt pour femme, 100 % coton» plutôt que «textiles»), la quantité, le prix unitaire et le prix total, la monnaie, le poids net et le poids brut, la condition de livraison (Incoterm) et – très important – le numéro de tarif douanier et le pays d'origine pour chaque position.
2. Le numéro de tarif douanier
Dans le monde entier, les six premiers chiffres (code SH) sont identiques. La Suisse travaille avec huit chiffres (Tares), l'UE avec dix (TARIC). Ce numéro détermine le taux de droit de douane, le taux d'imposition et la nécessité éventuelle d'autorisations. Enregistrez-le une fois proprement dans les données de base de vos produits – votre entrepôt ou votre prestataire douanier pourra alors le reprendre automatiquement dans chaque déclaration. C'est pourquoi, chez nous, le champ hs_code fait partie de chaque article dans le tableau de bord client.
3. La preuve d'origine
Votre marchandise n'entre dans l'UE en franchise de droits de douane qu'avec une origine préférentielle suisse ou UE – et vous devez la prouver. Jusqu'à une valeur d'envoi de 6’000 euros (Suisse : CHF 10’300), la déclaration d'origine sur facture, avec le libellé prescrit, suffit. Au-delà, il vous faut un certificat de circulation EUR.1 ou le statut d'exportateur agréé. Important : «acheté en Suisse» n'est pas une origine. Un t-shirt produit en Asie que vous stockez à Zurich a une origine asiatique – et paie le taux de droit de douane ordinaire à l'importation dans l'UE.
DAP ou DDP : qui paie à la frontière ?
La condition de livraison (Incoterm) détermine qui supporte l'impôt sur les importations, les éventuels droits de douane et les frais. Dans l'e-commerce, deux variantes sont pertinentes :
| DAP (Delivered at Place) | DDP (Delivered Duty Paid) | |
|---|---|---|
| Qui paie l'impôt, les droits de douane & les frais ? | La destinataire – sur le pas de sa porte ou sur facture du transporteur. | Vous, en tant que commerçant. Votre cliente ne paie que le prix de la boutique. |
| Expérience client | Supplément surprise, souvent plus élevé que prévu. Cause la plus fréquente de refus de réception et de retours. | Comme un achat dans le pays. |
| Ce dont vous avez besoin | Rien de plus – mais une information très claire au moment du checkout. | Un transporteur proposant un service DDP ou un partenaire douanier, en Suisse en outre la déclaration d'assujettissement (Unterstellungserklärung) et, en cas d'assujettissement à l'impôt, une inscription à la TVA. |
| Coûts pour vous | Aucun coût direct – mais des ventes perdues. | Impôt sur les importations (récupérable comme impôt préalable si vous êtes inscrit) plus le supplément DDP du transporteur. |
Pour le B2C, il n'y a en fait qu'une seule bonne réponse : vos clientes ne doivent rien remarquer à la frontière. Soit vous livrez en DDP – soit vous ne livrez pas du tout à travers la frontière, mais depuis un entrepôt dans le pays de destination.
En pratique : livrer d'Allemagne vers la Suisse
Vous avez trois possibilités pour livrer vos clientes suisses. Elles diffèrent fortement en termes d'efforts, de coûts et d'expérience.
Variante A : colis par colis à travers la frontière, le client dédouane (DAP)
Vous expédiez comme avant avec DHL ou un autre service, vous joignez la facture et la déclaration en douane, et la Poste suisse dédouane auprès du destinataire. Simple pour vous, cher et imprévisible pour votre cliente. S'y ajoutent 5–10 jours de délai d'acheminement avec arrêt en douane. Acceptable pour des commandes occasionnelles, pas comme stratégie pour le marché suisse.
Variante B : colis par colis à travers la frontière, vous dédouanez (DDP)
Avec la déclaration d'assujettissement (Unterstellungserklärung Ausland) de l'Administration fédérale des contributions (AFC), vous importez chaque envoi en votre propre nom. Vous êtes redevable de l'impôt sur les importations, vous le récupérez comme impôt préalable et vous facturez la TVA suisse à votre cliente. Condition : une inscription à la TVA suisse avec un représentant fiscal. La cliente reçoit son colis comme une commande nationale – mais le délai d'acheminement et les frais de dédouanement par colis subsistent.
Variante C : entrepôt en Suisse, expédition à l'intérieur du pays
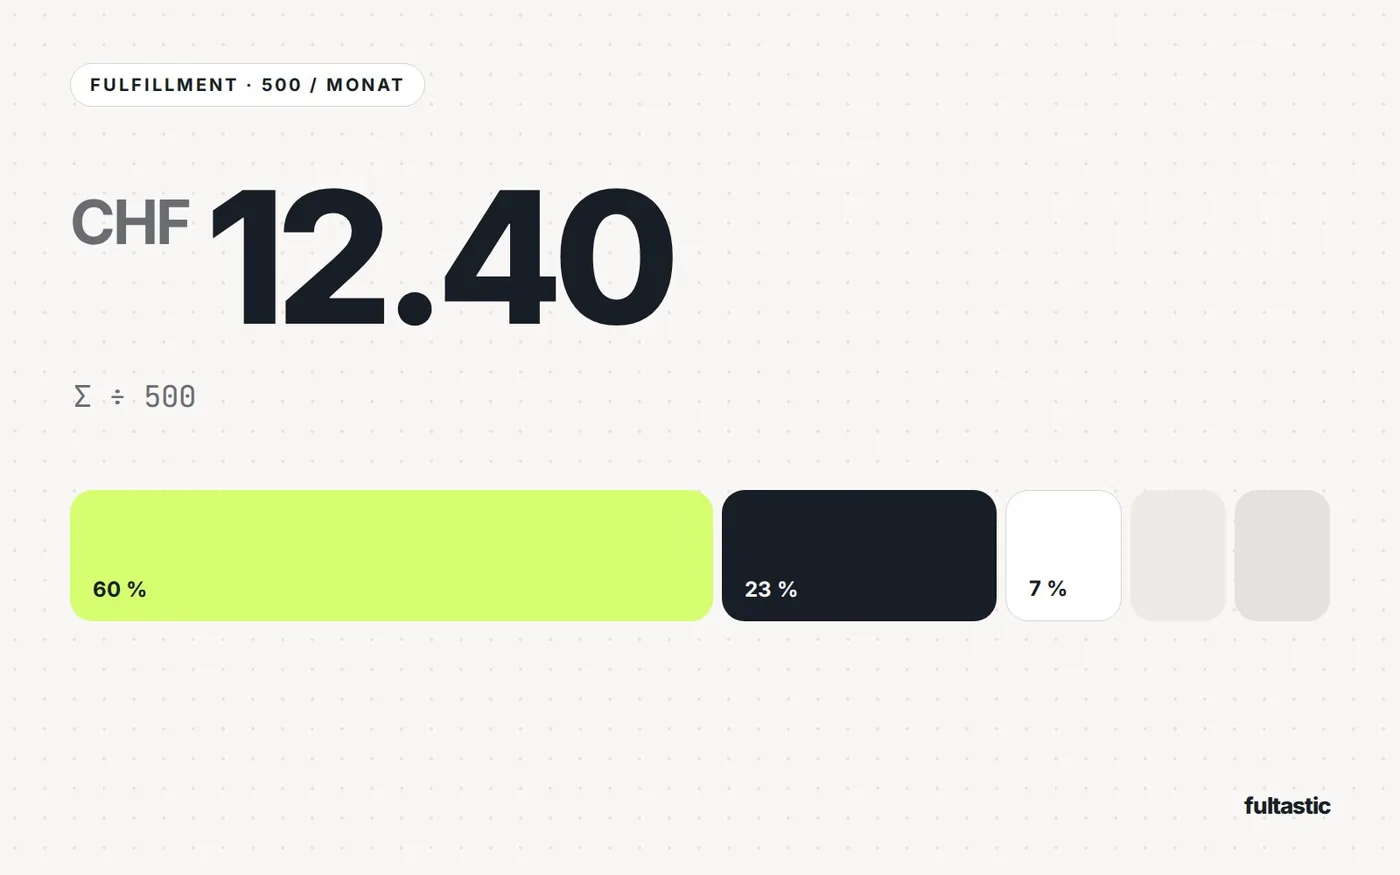
Vous acheminez votre marchandise de manière groupée – par palette, une ou deux fois par mois – vers un entrepôt suisse. Une seule déclaration en douane pour des centaines de produits, l'impôt sur les importations récupéré comme impôt préalable, puis expédition avec la Poste suisse aux tarifs nationaux, livraison le lendemain, retours à l'intérieur du pays. Pour la cliente, votre boutique est une boutique suisse. Sur le plan fiscal, vous êtes inscrit en Suisse (représentation fiscale) ; sur le plan logistique, il vous faut un partenaire disposant d'un entrepôt en Suisse. À partir de quelques centaines d'envois par mois, c'est presque toujours la variante la moins chère – parce que le dédouanement se fait par palette et non par colis.
| 500 envois par mois | A : DAP à l'unité | B : DDP à l'unité | C : entrepôt CH |
|---|---|---|---|
| Déclarations en douane | 500 | 500 | 1–2 |
| Délai de livraison au client | 5–10 jours | 3–6 jours | 1 jour |
| Frais sur le pas de la porte | Oui | Non | Non |
| Frais de port | International | International + supplément DDP | National |
| Retours | Transfrontaliers | Transfrontaliers | Dans le pays |
| Inscription à la TVA CH | À partir de CHF 100’000 de petits envois | Oui | Oui |
En pratique : livrer de Suisse vers l'Allemagne et l'UE
Dans l'autre sens, le même principe s'applique – avec deux particularités. Premièrement : l'Allemagne est la porte d'entrée d'un marché intérieur de 27 pays. Qui a dédouané et payé les taxes une fois en Allemagne peut livrer librement de là dans toute l'UE. Deuxièmement : chez les clientes allemandes et européennes, l'attente d'une «livraison gratuite pour demain» est encore plus marquée qu'en Suisse.
L'exportation depuis la Suisse
En tant que commerçant suisse, vous livrez à l'étranger en exonération d'impôt – à condition de pouvoir prouver l'exportation. Pour cela, il vous faut la déclaration d'exportation électronique (la Suisse passe à un nouveau système douanier numérique avec Passar) et la décision de taxation comme justificatif. Votre transporteur ou votre partenaire douanier s'en charge par envoi ou de manière groupée par palette.
L'importation dans l'UE
Pour les colis envoyés directement aux clients finaux, la procédure IOSS est possible jusqu'à 150 euros de valeur de marchandise : vous décomptez la TVA à l'importation via une déclaration centralisée, votre cliente ne paie rien à la porte. Au-delà, la TVA à l'importation ordinaire s'applique, que vous devriez prendre en charge en DDP. Pour les livraisons par palette vers un entrepôt allemand, il vous faut un numéro EORI, vous payez 19 % de TVA à l'importation et vous la récupérez comme impôt préalable via votre inscription à la TVA allemande. Pour les entreprises suisses, l'autorité compétente est le bureau des impôts de Constance. Pour les importations suivies d'une livraison dans d'autres pays de l'UE, il existe la procédure simplifiée de la représentation fiscale selon le § 22a UStG.
La voie pragmatique
Ici aussi : à partir de quelques centaines d'envois par mois, un entrepôt du côté de l'UE en vaut la peine. Votre marchandise part groupée par palette vers l'Allemagne, est dédouanée une seule fois, puis est expédiée aux tarifs nationaux de DHL aux clientes allemandes – et aux tarifs UE dans les 26 autres pays. Pour les livraisons aux clients finaux dans d'autres pays de l'UE, vous déclarez la TVA de manière centralisée via la procédure du guichet unique (One-Stop-Shop, OSS).
Les retours transfrontaliers
Ce que beaucoup sous-estiment : chaque retour est à nouveau une importation. Lorsqu'un colis revient de Suisse en Allemagne, la douane allemande réclame en principe à nouveau la TVA à l'importation – à moins que vous ne prouviez qu'il s'agit de marchandises en retour, c'est-à-dire de marchandises préalablement exportées depuis l'UE. Pour cela, il vous faut la déclaration d'exportation d'origine et la facture. Sans ces justificatifs, vous payez deux fois. La même chose vaut dans le sens inverse.
En pratique, la gestion des retours transfrontaliers échoue sur trois points : la cliente doit remplir elle-même un formulaire douanier, le transporteur facture à nouveau des frais, et la marchandise reste en route pendant deux à trois semaines. C'est pourquoi un entrepôt dans le pays de la cliente en vaut la peine, également pour les retours : elle renvoie à une adresse dans son pays, la marchandise est contrôlée, remise en état et directement revendue – sans douane. Plus d'informations sur notre page consacrée à la gestion des retours.
Les sept erreurs les plus fréquentes
- Désignation imprécise de la marchandise. «Vêtements» ou «cadeau» entraînent des demandes de précisions et des retards. Chaque position a besoin du matériau, de l'usage prévu et du numéro de tarif.
- Origine erronée ou manquante. Sans preuve d'origine, votre marchandise paie la totalité des droits de douane à l'importation dans l'UE, même si elle a été fabriquée en Suisse.
- Frais de transport non déclarés. Ils font partie de la base de calcul. S'ils manquent, la valeur en douane est estimée – le plus souvent à votre détriment.
- DAP en B2C. Le supplément à payer sur le pas de la porte est la cause la plus fréquente de refus de réception. Vous payez alors le renvoi et vous avez une cliente mécontente.
- Ignorer l'assujettissement à la TVA suisse. À partir de CHF 100’000 de chiffre d'affaires avec des petits envois, vous êtes assujetti – rétroactivement si vous ne vous en rendez pas compte.
- Pas de justificatifs pour les retours. Sans preuve d'exportation, la marchandise en retour est une importation ordinaire, soumise à l'impôt.
- Traiter les denrées alimentaires et les cosmétiques comme des textiles. Pour les denrées alimentaires, des droits de douane et des obligations de déclaration subsistent en Suisse ; pour les cosmétiques, des règles d'étiquetage s'appliquent. Clarifiez cela avant le premier envoi, pas à la douane.
Le raccourci : un entrepôt de chaque côté
Tout ce que contient ce guide, vous ne devez le maîtriser pour chaque colis que si vos colis franchissent la frontière un par un. Avec un entrepôt de chaque côté, la douane se réduit à une opération planifiable par transport de palettes – qu'un partenaire effectue pour vous.
C'est exactement ainsi que nous travaillons chez fultastic : deux entrepôts en propre au bord du lac de Constance, l'un à Bettwiesen (Suisse), l'autre à Reichenau/Constance (Allemagne), à quelques kilomètres l'un de l'autre. Votre marchandise se trouve là où sont vos clientes. Le transfert entre les entrepôts, la déclaration en douane et les documents douaniers sont pris en charge automatiquement par notre système à partir des données de base de vos produits – dans le tableau de bord client, vous déclenchez un transfert entre entrepôts en trois étapes. Si vous n'avez besoin que du dédouanement, sans entrepôt, c'est possible séparément via notre agence en douane. Et le volet fiscal – inscription à la TVA, représentation fiscale, déclaration d'assujettissement – nous vous en déchargeons également avec la représentation fiscale Suisse et la représentation fiscale Allemagne.
Dans l'article Combien coûte vraiment le fulfillment ?, nous calculons ce que cela coûte à l'aide d'un exemple concret.
Questions fréquentes
Dois-je encore payer des droits de douane pour la Suisse ?
Plus pour la plupart des biens de consommation : la Suisse a supprimé les droits de douane sur les produits industriels au 1er janvier 2024. Restent l'impôt sur les importations de 8.1 % (2.6 % pour les denrées alimentaires) ainsi que les droits de douane sur les produits agricoles et les taxes spéciales sur l'alcool et le tabac.
Quelle est la différence entre droits de douane et dédouanement ?
Les droits de douane sont la redevance prélevée sur certaines marchandises. Le dédouanement est le processus de déclaration auprès de la douane – impôt sur les importations, documents et contrôle compris. Même les marchandises exemptes de droits de douane doivent être dédouanées.
Combien de temps dure un dédouanement ?
Avec des données complètes, de quelques minutes à quelques heures, par voie électronique. En cas de demandes de précisions – numéro de tarif manquant, valeur peu claire, origine manquante – plusieurs jours. Pour les livraisons par palette dans un entrepôt, nous dédouanons en général dans les 24 heures suivant la réception de la facture.
Ai-je besoin d'un numéro EORI ?
Pour les déclarations en douane dans l'UE, oui – il identifie votre entreprise auprès de la douane. Les entreprises suisses le demandent auprès de la douane allemande. En Suisse, c'est le numéro IDE qui joue ce rôle.
Puis-je réserver le dédouanement sans externaliser l'entreposage et l'expédition ?
Oui. Notre agence en douane peut être réservée séparément : vous fournissez la facture, nous vérifions les informations et nous déclarons – dans les deux sens.
Que se passe-t-il si je ne remarque pas le dépassement du seuil de TVA en Suisse ?
L'assujettissement naît automatiquement dès que les conditions sont remplies – et non seulement au moment de l'inscription. Des rappels d'impôt pour le passé sont possibles. Qui s'approche du seuil devrait préparer son inscription ; les détails se trouvent dans le guide TVA pour les marques allemandes.
État : octobre 2026. Ce guide ne remplace pas un conseil en matière de douane ou de fiscalité ; les taux et les seuils peuvent changer. Pour toute question concrète sur vos flux de marchandises, contactez-nous.