Die Grenze zwischen der Schweiz und Deutschland ist für Pakete eine echte Zollgrenze – mit Einfuhrsteuer, Zolltarifnummern, Ursprungsnachweisen und Gebühren, die im schlimmsten Fall deine Kundin an der Haustür bezahlt. Dieser Guide erklärt Schritt für Schritt, was beim Warenverkehr in beide Richtungen passiert, welche Regeln 2026 gelten und wie du den Zoll so organisierst, dass ihn weder du noch deine Kunden spüren.
Warum zwischen CH und DE überhaupt Zoll anfällt
Die Schweiz gehört zum Schengen-Raum, aber nicht zur Europäischen Union und nicht zur EU-Zollunion. Für Waren heisst das: Jede Sendung, die die Grenze überquert, ist eine Ausfuhr aus dem einen und eine Einfuhr in das andere Zollgebiet. Es gibt keine «innergemeinschaftliche Lieferung» wie zwischen Deutschland und Österreich – sondern eine Zollanmeldung, eine Einfuhrsteuer und je nach Ware einen Zollsatz.
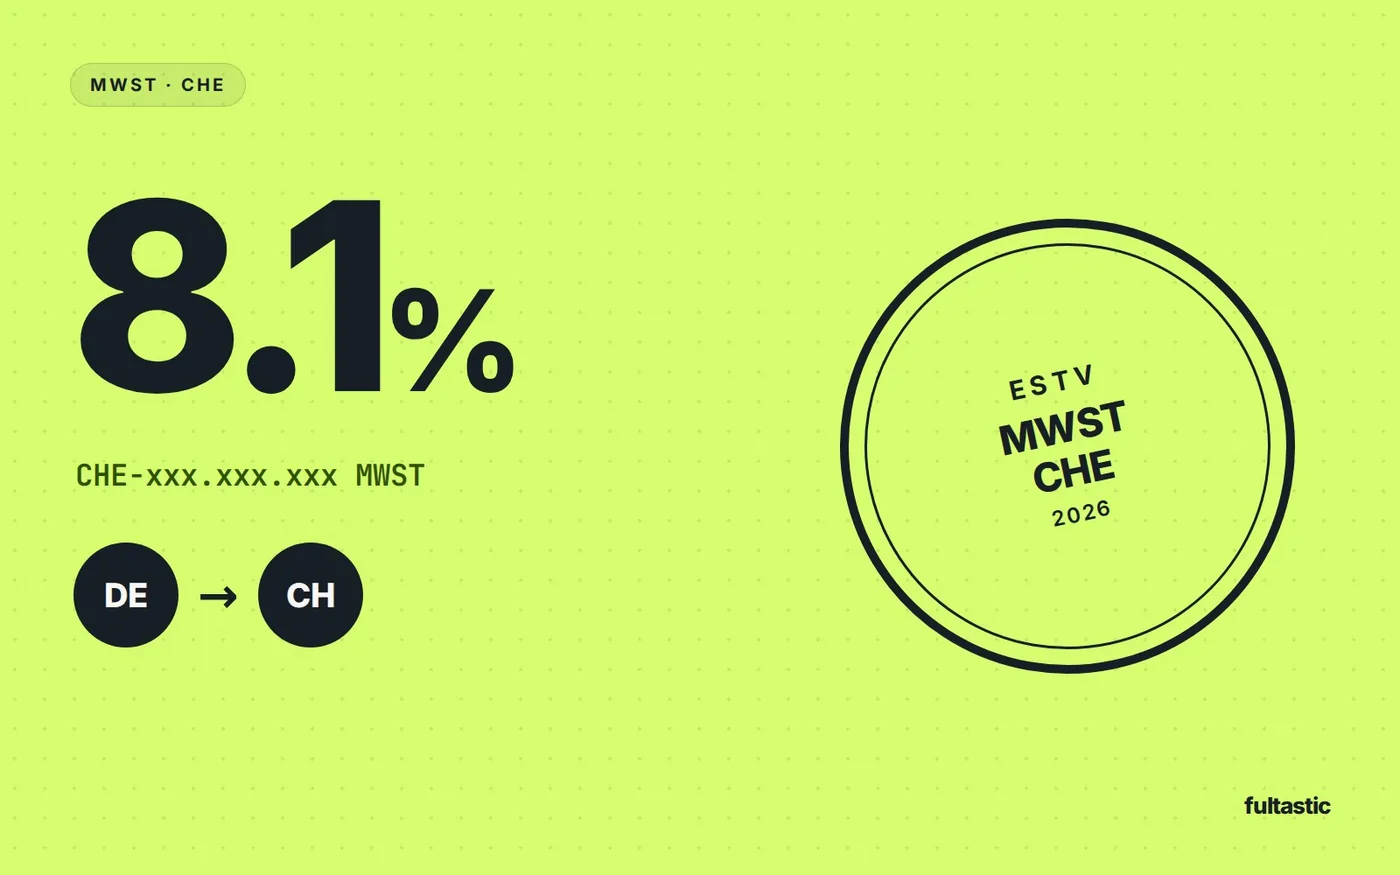
Die gute Nachricht: Zwischen der Schweiz und der EU gilt seit 1972 ein Freihandelsabkommen. Waren mit nachgewiesenem Schweizer oder EU-Ursprung sind in beide Richtungen zollfrei. Und die Schweiz hat per 1. Januar 2024 die Industriezölle ganz abgeschafft – für die meisten Konsumgüter von Kleidung über Kosmetik bis Elektronik fällt bei der Einfuhr in die Schweiz heute kein Zoll mehr an, egal woher die Ware stammt. Was bleibt, ist die Einfuhrsteuer. Und die Pflicht, alles korrekt anzumelden.
Welche Abgaben anfallen – in beide Richtungen
Bei jeder Einfuhr prüft der Zoll drei Dinge: Was ist es (Zolltarifnummer), was ist es wert (Zollwert) und woher kommt es (Ursprung). Daraus ergeben sich die Abgaben.
| Einfuhr in die Schweiz | Einfuhr nach Deutschland (EU) | |
|---|---|---|
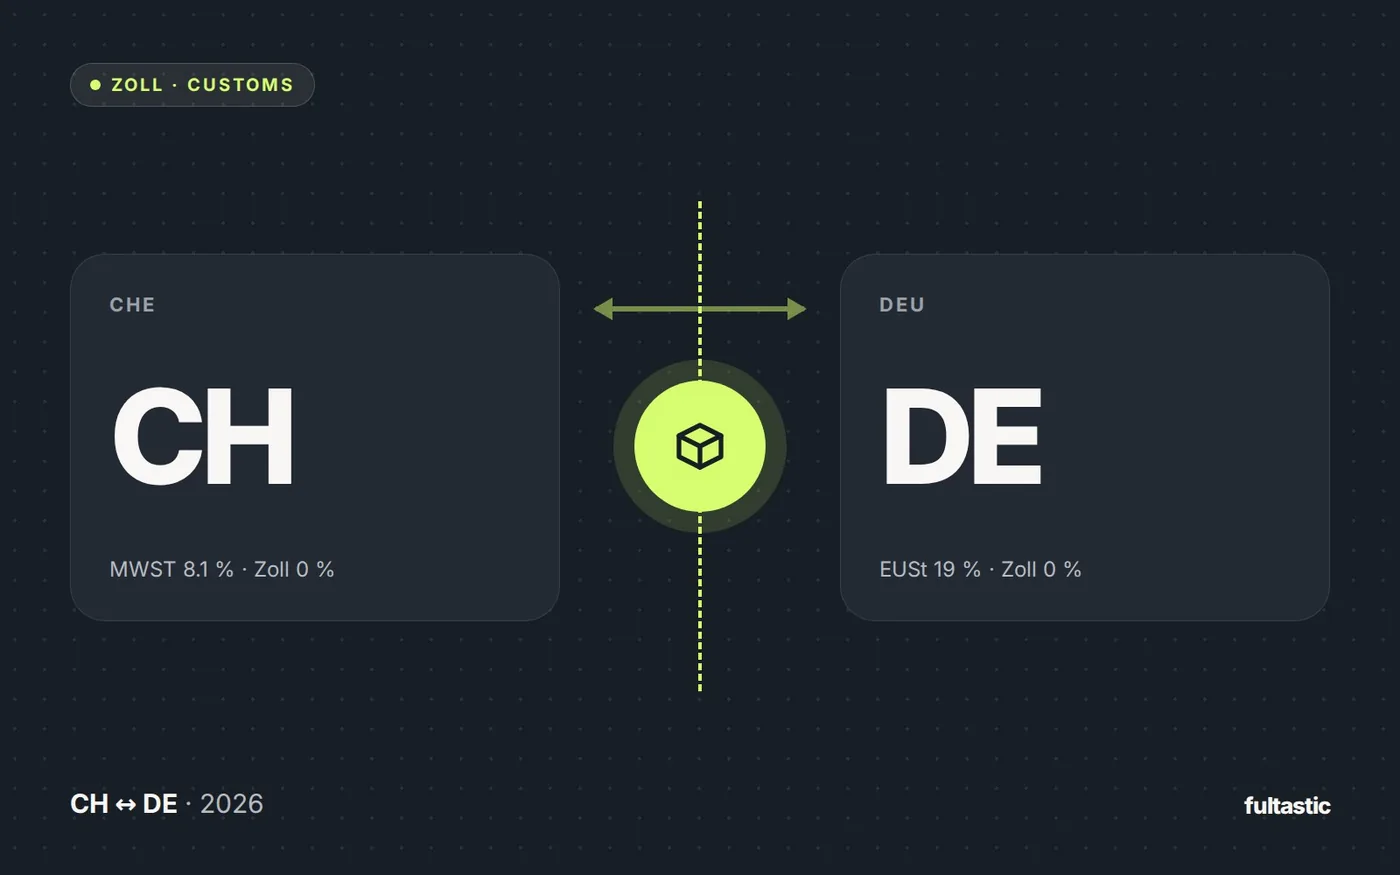
| Einfuhrsteuer | 8.1 % MWST (2.6 % für Lebensmittel, Bücher, Medikamente) | 19 % Einfuhrumsatzsteuer (7 % ermässigt, z. B. Lebensmittel, Bücher) |
| Zoll | Industriezölle seit 2024 abgeschafft. Zölle nur noch auf Agrarprodukte und Lebensmittel, dazu Sonderabgaben auf Alkohol und Tabak. | Zollsatz nach EU-Zolltarif (TARIC). 0 % bei nachgewiesenem Präferenzursprung CH/EU, sonst je nach Ware meist 0–12 %. |
| Freigrenze für Kleinsendungen | Keine Einfuhrsteuer, wenn der Steuerbetrag unter CHF 5 liegt – also bis rund CHF 62 Warenwert inkl. Versand (bei 8.1 %). | Keine Mehrwertsteuer-Freigrenze mehr (seit Juli 2021). Die Zollfreigrenze von 150 Euro läuft aus – die EU hat ihre Abschaffung beschlossen; prüfe den aktuellen Stand. |
| Bemessungsgrundlage | Warenwert + Versandkosten bis zum Bestimmungsort (+ Zoll, falls anfällt) | Warenwert + Versandkosten bis zur EU-Grenze (+ Zoll) |
| Gebühr des Paketdienstes | Verzollungsgebühr der Post bzw. des Kuriers, typischerweise 10–30 Franken pro Sendung, wenn die Empfängerin verzollt. | Servicepauschale des Paketdienstes (einstelliger bis niedriger zweistelliger Eurobetrag), wenn der Empfänger verzollt. |
Diese Gebühren sind der eigentliche Konversionskiller: Nicht die 8.1 % Einfuhrsteuer schrecken Schweizer Kundinnen ab, sondern die 25 Franken «Verzollungsgebühr» für ein T-Shirt, die sie erst an der Haustür erfahren. Wer in die Schweiz verkauft, muss diesen Betrag entweder selbst übernehmen – oder ihn durch die richtige Logistik ganz vermeiden (dazu gleich mehr).
Die Dokumente: Rechnung, Tarifnummer, Ursprung
Verzollung ist zu 80 % Datenqualität. Wenn die drei folgenden Dinge stimmen, läuft die Anmeldung in Minuten durch. Wenn nicht, liegt dein Paket im Zolllager.
1. Die Handelsrechnung
Jede Sendung braucht eine Rechnung (bei Mustern oder Ersatzlieferungen eine Proformarechnung). Darauf gehören: Absender und Empfänger mit Adresse, bei Firmen die UID (Schweiz) bzw. EORI-Nummer (EU), eine genaue Warenbezeichnung je Position («Damen-T-Shirt, 100 % Baumwolle» statt «Textilien»), Menge, Einzel- und Gesamtpreis, Währung, Netto- und Bruttogewicht, Lieferbedingung (Incoterm) und – ganz wichtig – die Zolltarifnummer und das Ursprungsland je Position.
2. Die Zolltarifnummer
Weltweit sind die ersten sechs Stellen (HS-Code) identisch. Die Schweiz arbeitet mit acht Stellen (Tares), die EU mit zehn (TARIC). Die Nummer entscheidet über Zollsatz, Steuersatz und darüber, ob Bewilligungen nötig sind. Hinterlege sie einmal sauber in deinen Produktstammdaten – dann kann dein Lager oder dein Zolldienstleister sie automatisch in jede Anmeldung übernehmen. Bei uns ist das Feld hs_code deshalb Teil jedes Artikels im Kundendashboard.
3. Der Ursprungsnachweis
Zollfrei in die EU kommt deine Ware nur mit Präferenzursprung Schweiz oder EU – und den musst du belegen. Bis zu einem Sendungswert von 6’000 Euro (Schweiz: CHF 10’300) genügt die Ursprungserklärung mit vorgegebenem Wortlaut direkt auf der Rechnung. Darüber brauchst du eine Warenverkehrsbescheinigung EUR.1 oder den Status als Ermächtigter Ausführer. Wichtig: «In der Schweiz gekauft» ist kein Ursprung. Ein in Asien produziertes Shirt, das du in Zürich lagerst, hat asiatischen Ursprung – und zahlt bei der Einfuhr in die EU den regulären Zollsatz.
DAP oder DDP: Wer bezahlt an der Grenze?
Die Lieferbedingung (Incoterm) legt fest, wer Einfuhrsteuer, allfälligen Zoll und die Gebühren trägt. Im E-Commerce sind zwei Varianten relevant:
| DAP (Delivered at Place) | DDP (Delivered Duty Paid) | |
|---|---|---|
| Wer zahlt Steuer, Zoll & Gebühr? | Die Empfängerin – an der Haustür oder per Rechnung des Paketdienstes. | Du als Händler. Deine Kundin zahlt nur den Shop-Preis. |
| Kundenerlebnis | Überraschende Nachzahlung, oft höher als erwartet. Häufigster Grund für Annahmeverweigerung und Retouren. | Wie ein Inlandskauf. |
| Was du brauchst | Nichts Zusätzliches – aber eine sehr deutliche Information im Checkout. | Einen Paketdienst mit DDP-Service oder einen Zollpartner, in der Schweiz zudem die Unterstellungserklärung und bei Steuerpflicht eine MWST-Registrierung. |
| Kosten für dich | Keine direkten – aber verlorene Verkäufe. | Einfuhrsteuer (als Vorsteuer rückholbar, wenn du registriert bist) plus DDP-Zuschlag des Paketdienstes. |
Für B2C gibt es eigentlich nur eine richtige Antwort: Deine Kundinnen dürfen an der Grenze nichts merken. Entweder du lieferst DDP – oder du lieferst gar nicht über die Grenze, sondern aus einem Lager im Zielland.
Praxis: Aus Deutschland in die Schweiz liefern
Du hast drei Möglichkeiten, Schweizer Kundinnen zu beliefern. Sie unterscheiden sich stark in Aufwand, Kosten und Erlebnis.
Variante A: Paket für Paket über die Grenze, Kunde verzollt (DAP)
Du versendest wie bisher mit DHL oder einem anderen Dienst, legst Rechnung und Zollinhaltserklärung bei, und die Schweizerische Post verzollt beim Empfänger. Einfach für dich, teuer und unberechenbar für deine Kundin. Dazu kommen 5–10 Tage Laufzeit mit Zollstopp. Für gelegentliche Bestellungen akzeptabel, als Strategie für den Schweizer Markt nicht.
Variante B: Paket für Paket über die Grenze, du verzollst (DDP)
Mit der Unterstellungserklärung Ausland der Eidgenössischen Steuerverwaltung importierst du jede Sendung in deinem eigenen Namen. Du schuldest die Einfuhrsteuer, holst sie als Vorsteuer zurück und stellst deiner Kundin Schweizer MWST in Rechnung. Voraussetzung: eine Schweizer MWST-Registrierung mit Fiskalvertreter. Die Kundin erhält ihr Paket wie eine Inlandsbestellung – aber die Laufzeit und die Verzollungskosten pro Paket bleiben.
Variante C: Lager in der Schweiz, Versand im Inland
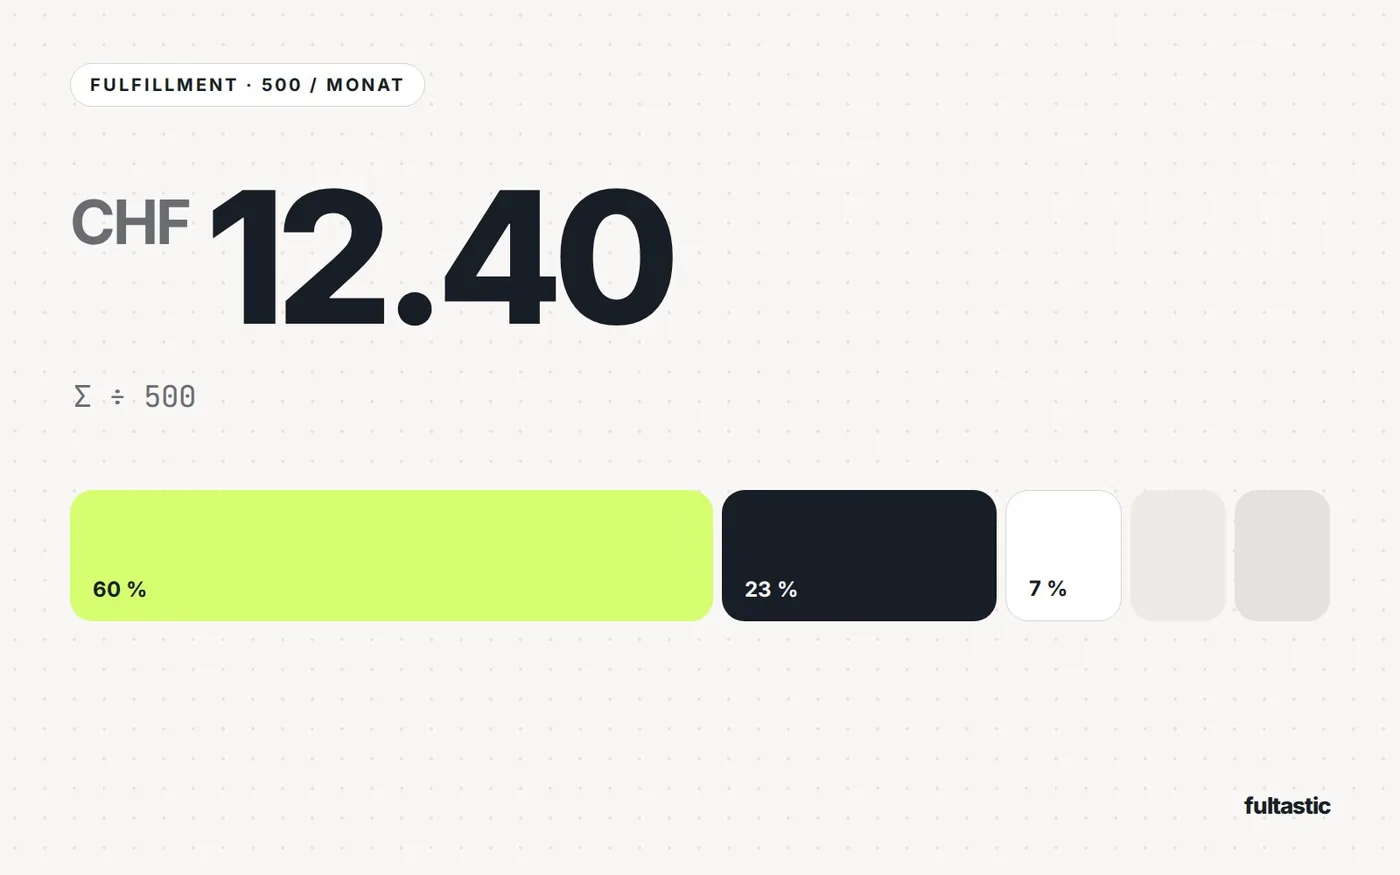
Du bringst deine Ware gebündelt – per Palette, ein- oder zweimal im Monat – in ein Schweizer Lager. Eine einzige Zollanmeldung für hunderte Produkte, Einfuhrsteuer als Vorsteuer, danach Versand mit der Schweizerischen Post zu Inlandstarifen, Lieferung am nächsten Tag, Retouren im Inland. Für die Kundin ist dein Shop ein Schweizer Shop. Steuerlich bist du in der Schweiz registriert (Fiskalvertretung), logistisch brauchst du einen Partner mit Lager in der Schweiz. Ab ein paar hundert Sendungen pro Monat ist das fast immer die günstigste Variante – weil die Verzollung pro Palette statt pro Paket anfällt.
| Pro Monat 500 Sendungen | A: DAP einzeln | B: DDP einzeln | C: Lager CH |
|---|---|---|---|
| Zollanmeldungen | 500 | 500 | 1–2 |
| Laufzeit zum Kunden | 5–10 Tage | 3–6 Tage | 1 Tag |
| Kosten an der Haustür | Ja | Nein | Nein |
| Porto | International | International + DDP-Zuschlag | Inland |
| Retouren | Über die Grenze | Über die Grenze | Im Inland |
| MWST-Registrierung CH | Ab CHF 100’000 Kleinsendungen | Ja | Ja |
Praxis: Aus der Schweiz nach Deutschland und in die EU liefern
In die andere Richtung gilt dasselbe Prinzip – mit zwei Besonderheiten. Erstens: Deutschland ist der Eingang in einen Binnenmarkt mit 27 Ländern. Wer einmal in Deutschland verzollt und versteuert hat, kann von dort frei in die ganze EU liefern. Zweitens: Für deutsche und europäische Kundinnen ist die Erwartung «kostenlose Lieferung bis morgen» noch ausgeprägter als in der Schweiz.
Die Ausfuhr aus der Schweiz
Als Schweizer Händler lieferst du steuerfrei ins Ausland – wenn du die Ausfuhr nachweisen kannst. Dafür brauchst du die elektronische Ausfuhranmeldung (die Schweiz stellt mit Passar auf ein neues digitales Zollsystem um) und die Veranlagungsverfügung als Beleg. Dein Paketdienst oder Zollpartner erledigt das pro Sendung oder gebündelt pro Palette.
Die Einfuhr in die EU
Bei Paketen direkt an Endkunden ist bis 150 Euro Warenwert das IOSS-Verfahren möglich: Du rechnest die Einfuhrumsatzsteuer über eine zentrale Meldung ab, deine Kundin zahlt nichts an der Tür. Darüber fällt reguläre Einfuhrumsatzsteuer an, die du als DDP übernehmen solltest. Bei Palettenlieferungen in ein deutsches Lager brauchst du eine EORI-Nummer, zahlst 19 % Einfuhrumsatzsteuer und holst sie über deine deutsche Umsatzsteuer-Registrierung als Vorsteuer zurück. Zuständig für Schweizer Unternehmen ist das Finanzamt Konstanz. Für Einfuhren mit anschliessender Lieferung in andere EU-Länder gibt es die vereinfachte Fiskalvertretung nach § 22a UStG.
Der pragmatische Weg
Auch hier gilt: Ab ein paar hundert Sendungen im Monat lohnt sich ein Lager auf der EU-Seite. Deine Ware fährt gesammelt per Palette nach Deutschland, wird einmal verzollt und geht dann mit DHL-Inlandstarifen an deutsche Kundinnen – und zu EU-Tarifen in die restlichen 26 Länder. Für Lieferungen an Endkunden in anderen EU-Ländern meldest du die Umsatzsteuer über das One-Stop-Shop-Verfahren (OSS) zentral.
Retouren über die Grenze
Was viele unterschätzen: Jede Retoure ist wieder eine Einfuhr. Kommt ein Paket aus der Schweiz nach Deutschland zurück, will der deutsche Zoll grundsätzlich wieder Einfuhrumsatzsteuer – es sei denn, du weist nach, dass es sich um Rückware handelt, also um Ware, die zuvor aus der EU ausgeführt wurde. Dafür brauchst du die ursprüngliche Ausfuhranmeldung und die Rechnung. Ohne diese Belege zahlst du doppelt. Dasselbe gilt in die Gegenrichtung.
In der Praxis scheitert das grenzüberschreitende Retourenhandling an drei Dingen: Die Kundin muss selbst ein Zollformular ausfüllen, der Paketdienst verrechnet erneut Gebühren, und die Ware ist zwei bis drei Wochen unterwegs. Deshalb lohnt sich auch für Retouren ein Lager im Land der Kundin: Sie schickt ins Inland zurück, die Ware wird geprüft, aufbereitet und direkt wieder verkauft – ohne Zoll. Mehr dazu auf unserer Seite zum Retourenmanagement.
Die sieben häufigsten Fehler
- Ungenaue Warenbezeichnung. «Kleidung» oder «Geschenk» führen zu Rückfragen und Verzögerungen. Jede Position braucht Material, Verwendungszweck und Tarifnummer.
- Falscher oder fehlender Ursprung. Ohne Ursprungsnachweis zahlt deine Ware bei der Einfuhr in die EU vollen Zoll, auch wenn sie in der Schweiz hergestellt wurde.
- Versandkosten nicht deklariert. Sie gehören zur Bemessungsgrundlage. Fehlen sie, wird der Zollwert geschätzt – meist zu deinen Ungunsten.
- DAP im B2C. Die Nachzahlung an der Haustür ist der häufigste Grund für Annahmeverweigerung. Dann zahlst du Rückversand und hast eine verärgerte Kundin.
- Die Schweizer MWST-Pflicht übersehen. Ab CHF 100’000 Umsatz mit Kleinsendungen bist du steuerpflichtig – rückwirkend, wenn du es nicht merkst.
- Keine Belege für Retouren. Ohne Ausfuhrnachweis ist die Rückware eine normale, steuerpflichtige Einfuhr.
- Lebensmittel und Kosmetik wie Textilien behandeln. Für Lebensmittel bleiben in der Schweiz Zölle und Deklarationspflichten bestehen, für Kosmetik gelten Kennzeichnungsregeln. Kläre das vor dem ersten Versand, nicht am Zoll.
Der Abkürzungsweg: ein Lager auf jeder Seite
Alles, was in diesem Guide steht, musst du nur dann pro Paket beherrschen, wenn deine Pakete einzeln über die Grenze gehen. Mit einem Lager auf jeder Seite reduziert sich der Zoll auf einen planbaren Vorgang pro Palettentransport – den ein Partner für dich erledigt.
Genau so arbeiten wir bei fultastic: zwei eigene Lager am Bodensee, eines in Bettwiesen (Schweiz), eines in Reichenau/Konstanz (Deutschland), wenige Kilometer auseinander. Deine Ware liegt dort, wo deine Kundinnen sind. Den Transfer zwischen den Lagern, die Zollanmeldung und die Zolldokumente übernimmt unser System automatisch aus deinen Produktstammdaten – im Kundendashboard löst du einen Lagertransfer in drei Schritten aus. Brauchst du nur die Verzollung ohne Lager, geht das als Zollagentur einzeln. Und die steuerliche Seite – MWST-Registrierung, Fiskalvertretung, Unterstellungserklärung – nehmen wir dir mit der Fiskalvertretung Schweiz und der Fiskalvertretung Deutschland gleich mit ab.
Was das kostet, rechnen wir im Artikel Was kostet Fulfillment wirklich? an einem konkreten Beispiel vor.
Häufige Fragen
Muss ich für die Schweiz noch Zoll bezahlen?
Für die meisten Konsumgüter nicht mehr: Die Schweiz hat die Industriezölle per 1. Januar 2024 abgeschafft. Es bleiben die Einfuhrsteuer von 8.1 % (2.6 % für Lebensmittel) sowie Zölle auf Agrarprodukte und Sonderabgaben auf Alkohol und Tabak.
Was ist der Unterschied zwischen Zoll und Verzollung?
Zoll ist die Abgabe, die auf bestimmte Waren erhoben wird. Verzollung ist der Prozess der Anmeldung beim Zoll – inklusive Einfuhrsteuer, Dokumenten und Prüfung. Auch zollfreie Ware muss verzollt werden.
Wie lange dauert eine Verzollung?
Mit vollständigen Daten wenige Minuten bis Stunden, elektronisch. Bei Rückfragen – fehlende Tarifnummer, unklarer Wert, fehlender Ursprung – Tage. Bei Palettenlieferungen in ein Lager verzollen wir in der Regel innerhalb von 24 Stunden nach Eingang der Rechnung.
Brauche ich eine EORI-Nummer?
Für Zollanmeldungen in der EU ja – sie identifiziert dein Unternehmen gegenüber dem Zoll. Schweizer Unternehmen beantragen sie beim deutschen Zoll. In der Schweiz übernimmt die UID diese Rolle.
Kann ich Verzollung buchen, ohne Lager und Versand auszulagern?
Ja. Unsere Zollagentur ist einzeln buchbar: Du lieferst die Rechnung, wir prüfen die Angaben und melden an – in beide Richtungen.
Was passiert, wenn ich die MWST-Grenze in der Schweiz übersehe?
Die Steuerpflicht entsteht automatisch, sobald die Voraussetzungen erfüllt sind – nicht erst mit der Registrierung. Nachforderungen für die Vergangenheit sind möglich. Wer sich der Grenze nähert, sollte die Registrierung vorbereiten; Details im MWST-Guide für deutsche Brands.
Stand: Oktober 2026. Dieser Guide ersetzt keine Zoll- oder Steuerberatung; Sätze und Grenzen können sich ändern. Bei konkreten Fragen zu deinen Warenflüssen melde dich bei uns.