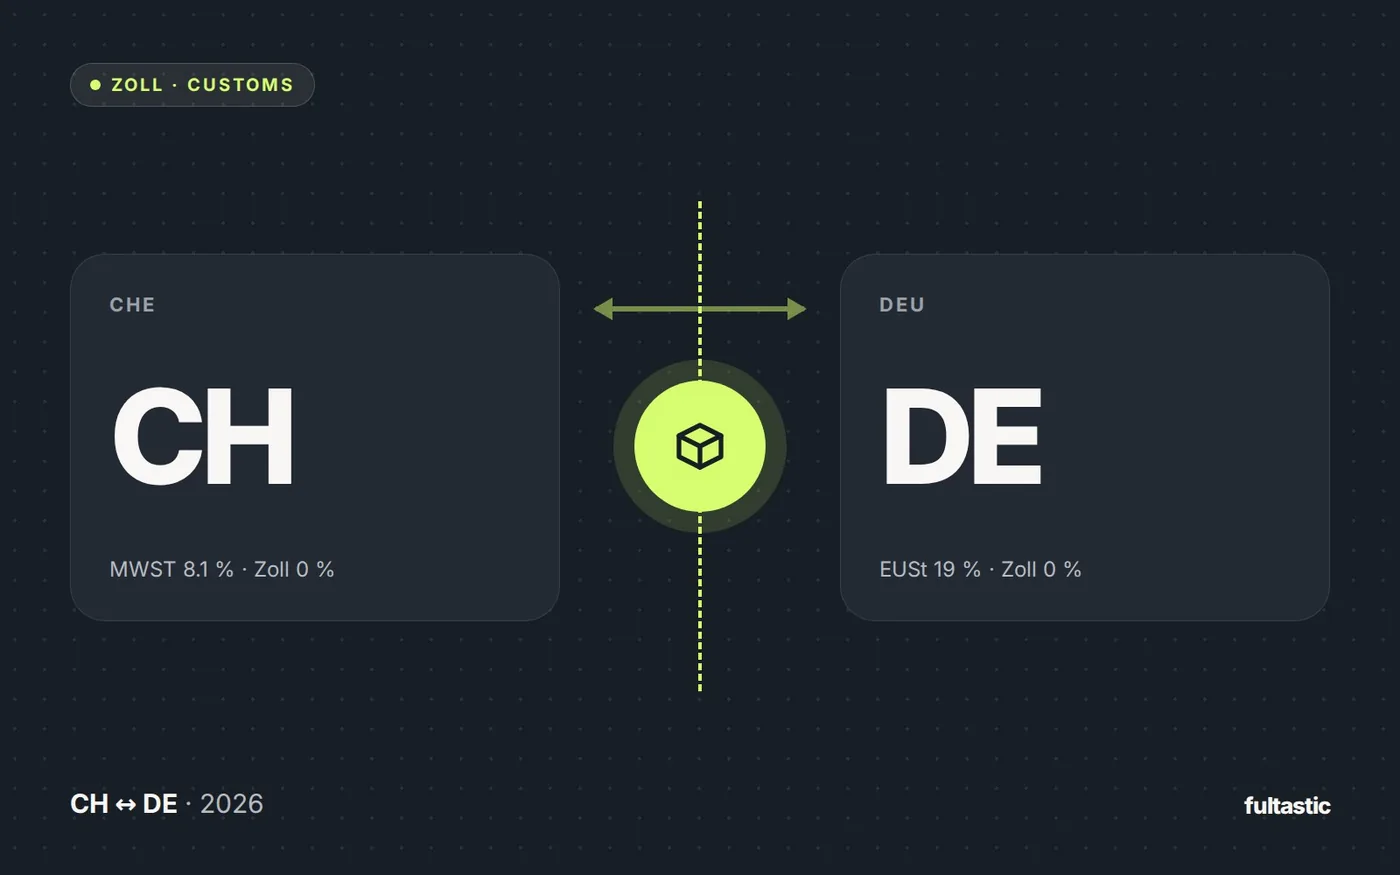
La frontera entre Suiza y Alemania es, para los paquetes, una auténtica frontera aduanera: con impuesto a la importación, partidas arancelarias, pruebas de origen y tasas que, en el peor de los casos, tu clienta acaba pagando en la puerta de casa. Esta guía explica paso a paso qué ocurre con el tráfico de mercancías en ambas direcciones, qué normas se aplican en 2026 y cómo organizar la aduana para que ni tú ni tus clientes la noten.
Por qué hay aduana entre CH y DE
Suiza forma parte del espacio Schengen, pero no de la Unión Europea ni de la unión aduanera de la UE. Para las mercancías, esto significa que cada envío que cruza la frontera es una exportación desde un territorio aduanero y una importación en el otro. No existe una «entrega intracomunitaria» como entre Alemania y Austria, sino una declaración aduanera, un impuesto a la importación y, según la mercancía, un arancel.
La buena noticia: entre Suiza y la UE rige desde 1972 un acuerdo de libre comercio. Las mercancías con origen suizo o de la UE acreditado están exentas de aranceles en ambas direcciones. Además, Suiza suprimió por completo los aranceles industriales el 1 de enero de 2024: para la mayoría de los bienes de consumo, desde ropa y cosmética hasta electrónica, hoy ya no se paga ningún arancel al importar a Suiza, sea cual sea la procedencia de la mercancía. Lo que queda es el impuesto a la importación. Y la obligación de declararlo todo correctamente.
Qué gravámenes se aplican, en ambas direcciones
En cada importación, la aduana comprueba tres cosas: qué es (partida arancelaria), cuánto vale (valor en aduana) y de dónde viene (origen). De ahí se derivan los gravámenes.
| Importación a Suiza | Importación a Alemania (UE) | |
|---|---|---|
| Impuesto a la importación | 8.1 % de IVA suizo (2.6 % para alimentos, libros y medicamentos) | 19 % de IVA a la importación (7 % reducido, p. ej. alimentos y libros) |
| Arancel | Aranceles industriales suprimidos desde 2024. Solo quedan aranceles sobre productos agrícolas y alimentos, además de gravámenes especiales sobre alcohol y tabaco. | Arancel según el arancel aduanero de la UE (TARIC). 0 % con origen preferencial CH/UE acreditado; de lo contrario, según la mercancía, normalmente 0–12 %. |
| Umbral de exención para envíos de bajo valor | Sin impuesto a la importación si el importe del impuesto es inferior a CHF 5, es decir, hasta unos CHF 62 de valor de la mercancía, envío incluido (al 8.1 %). | Ya no existe un umbral de exención del IVA (desde julio de 2021). El umbral de exención arancelaria de 150 euros está desapareciendo: la UE ha decidido suprimirlo; comprueba el estado actual. |
| Base imponible | Valor de la mercancía + gastos de envío hasta el lugar de destino (+ arancel, si se aplica) | Valor de la mercancía + gastos de envío hasta la frontera de la UE (+ arancel) |
| Tasa del servicio de paquetería | Tasa de despacho aduanero de Swiss Post o del courier, normalmente 10–30 francos por envío, cuando es la destinataria quien se encarga del despacho. | Tarifa de servicio del servicio de paquetería (un importe en euros de una cifra o de dos cifras bajas), cuando es el destinatario quien se encarga del despacho. |
Estas tasas son el verdadero asesino de la conversión: lo que ahuyenta a las clientas suizas no es el 8.1 % de impuesto a la importación, sino los 25 francos de «tasa de despacho aduanero» por una camiseta, de los que se enteran en la puerta de casa. Quien vende a Suiza tiene que asumir ese importe él mismo o evitarlo por completo con la logística adecuada (enseguida te contamos cómo).
Los documentos: factura, partida arancelaria, origen
El despacho aduanero es en un 80 % calidad de datos. Si las tres cosas siguientes están en orden, la declaración se tramita en minutos. Si no, tu paquete se queda en el depósito aduanero.
1. La factura comercial
Cada envío necesita una factura (en el caso de muestras o envíos de sustitución, una factura proforma). En ella deben figurar: remitente y destinatario con dirección; en el caso de empresas, el número UID (Suiza) o el número EORI (UE); una descripción precisa de la mercancía por cada línea («camiseta de mujer, 100 % algodón» en lugar de «textiles»); cantidad, precio unitario y total, moneda, peso neto y bruto, condición de entrega (Incoterm) y, muy importante, la partida arancelaria y el país de origen de cada línea.
2. La partida arancelaria
En todo el mundo, las seis primeras cifras (código HS) son idénticas. Suiza trabaja con ocho cifras (Tares) y la UE con diez (TARIC). El número determina el tipo de arancel, el tipo impositivo y si se necesitan autorizaciones. Regístralo una sola vez y correctamente en los datos maestros de tus productos: así tu almacén o tu proveedor de servicios aduaneros podrá incorporarlo automáticamente en cada declaración. Por eso, en nuestro caso el campo hs_code forma parte de cada artículo en el panel de cliente.
3. La prueba de origen
Tu mercancía solo entra en la UE libre de aranceles con origen preferencial de Suiza o de la UE, y eso tienes que acreditarlo. Hasta un valor de envío de 6’000 euros (Suiza: CHF 10’300) basta con la declaración de origen en factura, con el texto preestablecido. Por encima de ese importe necesitas un certificado de circulación EUR.1 o el estatus de exportador autorizado. Importante: «comprado en Suiza» no es un origen. Una camiseta fabricada en Asia que almacenas en Zúrich tiene origen asiático, y paga el arancel ordinario al importarse en la UE.
DAP o DDP: ¿quién paga en la frontera?
La condición de entrega (Incoterm) establece quién asume el impuesto a la importación, el arancel si lo hubiera y las tasas. En el e-commerce son relevantes dos variantes:
| DAP (Delivered at Place) | DDP (Delivered Duty Paid) | |
|---|---|---|
| ¿Quién paga impuesto, arancel y tasas? | La destinataria, en la puerta de casa o mediante factura del servicio de paquetería. | Tú como comerciante. Tu clienta paga solo el precio de la tienda. |
| Experiencia del cliente | Pago adicional inesperado, a menudo más alto de lo previsto. Es el motivo más frecuente de rechazo de la entrega y de devoluciones. | Como una compra nacional. |
| Qué necesitas | Nada adicional, pero sí una información muy clara en el checkout. | Un servicio de paquetería con servicio DDP o un socio aduanero; en Suiza, además, la declaración de sujeción y, en caso de obligación tributaria, un registro de IVA. |
| Costes para ti | Ninguno directo, pero sí ventas perdidas. | Impuesto a la importación (recuperable como IVA soportado si estás registrado) más el recargo DDP del servicio de paquetería. |
Para el B2C, en realidad solo hay una respuesta correcta: tus clientas no deben notar nada en la frontera. O entregas DDP, o directamente no envías a través de la frontera, sino desde un almacén en el país de destino.
En la práctica: enviar desde Alemania a Suiza
Tienes tres opciones para abastecer a tus clientas suizas. Se diferencian mucho en esfuerzo, costes y experiencia.
Variante A: paquete a paquete a través de la frontera, el cliente despacha (DAP)
Envías como hasta ahora con DHL u otro servicio, adjuntas la factura y la declaración aduanera de contenido, y Swiss Post realiza el despacho aduanero a cargo del destinatario. Sencillo para ti, caro e imprevisible para tu clienta. A eso se suman 5–10 días de tránsito con parada en la aduana. Aceptable para pedidos ocasionales, no como estrategia para el mercado suizo.
Variante B: paquete a paquete a través de la frontera, tú despachas (DDP)
Con la declaración de sujeción (Unterstellungserklärung Ausland) de la Administración Federal de Contribuciones suiza (AFC) importas cada envío en tu propio nombre. Tú adeudas el impuesto a la importación, lo recuperas como IVA soportado y facturas a tu clienta el IVA suizo. Requisito: un registro de IVA suizo con representante fiscal. La clienta recibe su paquete como un pedido nacional, pero el tiempo de tránsito y los costes de despacho por paquete se mantienen.
Variante C: almacén en Suiza, envío nacional
Llevas tu mercancía agrupada, en palés, una o dos veces al mes, a un almacén suizo. Una única declaración aduanera para cientos de productos, impuesto a la importación como IVA soportado y, a partir de ahí, envío con Swiss Post a tarifas nacionales, entrega al día siguiente y devoluciones dentro del país. Para la clienta, tu tienda es una tienda suiza. Fiscalmente estás registrado en Suiza (representación fiscal); logísticamente necesitas un socio con almacén en Suiza. A partir de unos cientos de envíos al mes, casi siempre es la variante más económica, porque el despacho aduanero se hace por palé y no por paquete.
| 500 envíos al mes | A: DAP individual | B: DDP individual | C: Almacén CH |
|---|---|---|---|
| Declaraciones aduaneras | 500 | 500 | 1–2 |
| Tiempo de tránsito hasta el cliente | 5–10 días | 3–6 días | 1 día |
| Costes en la puerta de casa | Sí | No | No |
| Franqueo | Internacional | Internacional + recargo DDP | Nacional |
| Devoluciones | A través de la frontera | A través de la frontera | Dentro del país |
| Registro de IVA en CH | A partir de CHF 100’000 en envíos de bajo valor | Sí | Sí |
En la práctica: enviar desde Suiza a Alemania y a la UE
En la dirección contraria se aplica el mismo principio, con dos particularidades. Primera: Alemania es la puerta de entrada a un mercado interior de 27 países. Quien ha despachado en aduana y tributado una vez en Alemania puede enviar desde allí libremente a toda la UE. Segunda: entre las clientas alemanas y europeas, la expectativa de «entrega gratuita para mañana» está aún más arraigada que en Suiza.
La exportación desde Suiza
Como comerciante suizo, envías al extranjero exento de impuestos, siempre que puedas acreditar la exportación. Para ello necesitas la declaración electrónica de exportación (Suiza está migrando con Passar a un nuevo sistema aduanero digital) y la decisión de liquidación aduanera como justificante. Tu servicio de paquetería o tu socio aduanero se encarga de ello por envío o de forma agrupada por palé.
La importación en la UE
Para paquetes enviados directamente a clientes finales, hasta 150 euros de valor de la mercancía es posible el procedimiento IOSS: liquidas el IVA a la importación mediante una declaración centralizada y tu clienta no paga nada en la puerta. Por encima de ese importe se aplica el IVA a la importación ordinario, que deberías asumir como DDP. En las entregas en palés a un almacén alemán necesitas un número EORI, pagas el 19 % de IVA a la importación y lo recuperas como IVA soportado a través de tu registro de IVA alemán. Para las empresas suizas, la autoridad competente es la oficina tributaria de Constanza (Finanzamt Konstanz). Para importaciones con entrega posterior a otros países de la UE existe la modalidad simplificada de representación fiscal según el § 22a de la UStG.
El camino pragmático
Aquí también se cumple: a partir de unos cientos de envíos al mes, compensa tener un almacén en el lado de la UE. Tu mercancía viaja agrupada en palés a Alemania, se despacha en aduana una sola vez y después llega a las clientas alemanas con tarifas nacionales de DHL, y con tarifas de la UE a los otros 26 países. Para las entregas a clientes finales en otros países de la UE, declaras el IVA de forma centralizada a través del procedimiento de ventanilla única (OSS).
Devoluciones a través de la frontera
Lo que muchos subestiman: cada devolución vuelve a ser una importación. Si un paquete regresa de Suiza a Alemania, la aduana alemana, en principio, vuelve a exigir el IVA a la importación, a menos que demuestres que se trata de mercancías de retorno, es decir, de mercancías que previamente se exportaron desde la UE. Para ello necesitas la declaración de exportación original y la factura. Sin estos justificantes pagas dos veces. Lo mismo ocurre en la dirección contraria.
En la práctica, la gestión transfronteriza de devoluciones fracasa por tres motivos: la clienta tiene que rellenar ella misma un formulario aduanero, el servicio de paquetería vuelve a cobrar tasas y la mercancía pasa dos o tres semanas en camino. Por eso, también para las devoluciones compensa un almacén en el país de la clienta: ella devuelve dentro del país, la mercancía se revisa, se reacondiciona y se vuelve a vender directamente, sin aduana. Más información en nuestra página sobre gestión de devoluciones.
Los siete errores más frecuentes
- Descripción imprecisa de la mercancía. «Ropa» o «regalo» provocan consultas y retrasos. Cada línea necesita material, finalidad de uso y partida arancelaria.
- Origen incorrecto o ausente. Sin prueba de origen, tu mercancía paga el arancel completo al importarse en la UE, aunque se haya fabricado en Suiza.
- Gastos de envío sin declarar. Forman parte de la base imponible. Si faltan, el valor en aduana se estima, y normalmente en tu contra.
- DAP en B2C. El pago adicional en la puerta de casa es el motivo más frecuente de rechazo de la entrega. Entonces pagas el envío de vuelta y te quedas con una clienta enfadada.
- Pasar por alto la obligación del IVA suizo. A partir de CHF 100’000 de facturación con envíos de bajo valor eres sujeto pasivo, y con efecto retroactivo si no te das cuenta.
- Sin justificantes para las devoluciones. Sin prueba de exportación, la mercancía de retorno es una importación normal y sujeta a impuestos.
- Tratar alimentos y cosmética como textiles. Para los alimentos siguen existiendo en Suiza aranceles y obligaciones de declaración; para la cosmética se aplican normas de etiquetado. Aclara esto antes del primer envío, no en la aduana.
El atajo: un almacén a cada lado
Todo lo que contiene esta guía solo tienes que dominarlo paquete a paquete si tus paquetes cruzan la frontera de uno en uno. Con un almacén a cada lado, la aduana se reduce a un trámite planificable por cada transporte de palés, del que se encarga un socio por ti.
Exactamente así trabajamos en fultastic: dos almacenes propios junto al lago de Constanza, uno en Bettwiesen (Suiza) y otro en Reichenau/Constanza (Alemania), a pocos kilómetros de distancia. Tu mercancía está donde están tus clientas. Nuestro sistema se encarga automáticamente del traslado entre almacenes, de la declaración aduanera y de los documentos de aduana a partir de los datos maestros de tus productos: en el panel de cliente inicias un traslado entre almacenes en tres pasos. Si solo necesitas el despacho aduanero sin almacén, también es posible por separado como agencia de aduanas. Y de la parte fiscal (registro de IVA, representación fiscal, declaración de sujeción) nos ocupamos también nosotros con la representación fiscal en Suiza y la representación fiscal en Alemania.
Cuánto cuesta todo esto lo calculamos con un ejemplo concreto en el artículo ¿Cuánto cuesta realmente el fulfillment?.
Preguntas frecuentes
¿Tengo que seguir pagando aranceles para Suiza?
Para la mayoría de los bienes de consumo, ya no: Suiza suprimió los aranceles industriales el 1 de enero de 2024. Quedan el impuesto a la importación del 8.1 % (2.6 % para alimentos), así como los aranceles sobre productos agrícolas y los gravámenes especiales sobre alcohol y tabaco.
¿Cuál es la diferencia entre arancel y despacho aduanero?
El arancel es el gravamen que se aplica a determinadas mercancías. El despacho aduanero es el proceso de declaración ante la aduana, incluidos el impuesto a la importación, los documentos y la inspección. También las mercancías exentas de aranceles deben pasar por el despacho aduanero.
¿Cuánto tarda un despacho aduanero?
Con datos completos, de unos minutos a unas horas, por vía electrónica. Si hay consultas (partida arancelaria ausente, valor poco claro, origen sin indicar), días. En las entregas en palés a un almacén, normalmente realizamos el despacho aduanero en las 24 horas siguientes a la recepción de la factura.
¿Necesito un número EORI?
Para las declaraciones aduaneras en la UE, sí: identifica a tu empresa ante la aduana. Las empresas suizas lo solicitan a la aduana alemana. En Suiza, esa función la cumple el número UID.
¿Puedo contratar el despacho aduanero sin externalizar el almacén y el envío?
Sí. Nuestra agencia de aduanas se puede contratar por separado: tú nos entregas la factura, nosotros comprobamos los datos y presentamos la declaración, en ambas direcciones.
¿Qué pasa si paso por alto el umbral del IVA en Suiza?
La obligación tributaria nace automáticamente en cuanto se cumplen los requisitos, no con el registro. Son posibles las reclamaciones retroactivas. Si te estás acercando al umbral, conviene preparar el registro; más detalles en la guía del IVA suizo para marcas alemanas.
Actualizado: octubre de 2026. Esta guía no sustituye el asesoramiento aduanero o fiscal; los tipos y los umbrales pueden cambiar. Si tienes preguntas concretas sobre tus flujos de mercancías, ponte en contacto con nosotros.